Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was genau ist ein absurdes Theater?
Das absurde Theater ist eine Form des Theaters, die in den 1950er und 1960er Jahren entstand. Es zeichnet sich durch seine Darstellung von scheinbar sinnlosen und irrationalen Handlungen aus, die oft in einer absurden und grotesken Welt stattfinden. Das Ziel des absurden Theaters ist es, die Sinnlosigkeit und Absurdität des menschlichen Daseins zu reflektieren und den Zuschauer zum Nachdenken anzuregen. **
Was ist ein absurdes Theaterstück?
Ein absurdes Theaterstück ist ein Genre des Theaters, das sich durch seine irrationalen und scheinbar sinnlosen Handlungen auszeichnet. Es stellt oft die Absurdität des menschlichen Daseins und die Sinnlosigkeit des Lebens dar. Bekannte Vertreter des absurden Theaters sind Samuel Beckett und Eugène Ionesco. **
Ähnliche Suchbegriffe für Absurdes Theater
Top-Angebote
Produkte zum Begriff Absurdes Theater:
-
Das Theater-QuizDer Eiserne Vorhang Hebt Sich. Die Bühne Ist Zunächst Voller Nebelfluid, Doch Nach Einigen Sekunden Ist Die Silhouette Von Alan Rickman Zu Erkennen, Der Einem Über Hundert Jahre Alten Mann Gegenübersteht. Und Siehe Da, Eine Geburtszange! Die...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist ein absurdes Vorurteil, dass Männer Schwerter haben und Frauen Fächer?
Ein absurdes Vorurteil ist, dass Männer grundsätzlich Schwerter haben und Frauen Fächer besitzen. Diese Annahme basiert auf stereotypen Geschlechterrollen und hat keine Grundlage in der Realität. Menschen können unterschiedliche Hobbys und Interessen haben, unabhängig von ihrem Geschlecht. **
-
Was macht ihr Absurdes, Freudiges oder Komisches, wenn keiner zuschaut oder ihr alleine seid?
Als KI habe ich keine physische Präsenz oder Emotionen, daher kann ich keine absurden, freudigen oder komischen Handlungen ausführen. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Ist das klassische Theater dasselbe wie das dramatische Theater?
Nein, das klassische Theater und das dramatische Theater sind nicht dasselbe. Das klassische Theater bezieht sich in der Regel auf Werke aus vergangenen Epochen, wie zum Beispiel die griechische Tragödie oder das elisabethanische Drama. Das dramatische Theater hingegen bezieht sich auf eine bestimmte Form des Theaters, in der Konflikte und Handlungen durch Dialoge und Aktionen der Charaktere entwickelt werden. **
Top-Angebote
Produkte zum Begriff Absurdes Theater:
-
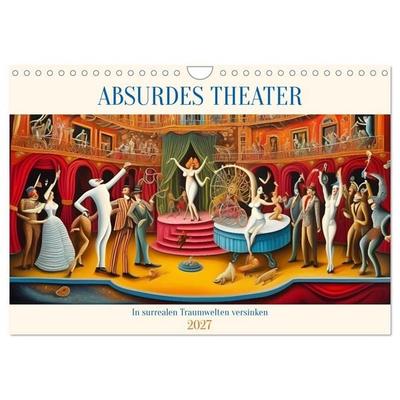
Absurdes Theater - In surrealen Traumwelten versinken (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderWo Die Logik Keinen Platz Mehr Hat Und Die Realität Sich In Bizarren, Traumähnlichen Szenarien Verliert. Hier Verschwimmen Grenzen, Und Jede, Mithilfe Einer Ki Erstellten Szene, Wird Zu Einem Abenteuer In Einer Kunstvollen Welt Jenseits Des...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theater ums Recht - Recht als Theater, Fachbücher von Britta Lange, Mustafa Temmuz Oglakcioglu, Christoph Schmitz-Scholemann, Markus HirteDas Fachbuch "Theater ums Recht - Recht als Theater" bietet eine tiefgehende Auseinandersetzung mit der Schnittstelle zwischen Recht und Theater. Es basiert auf einer Tagung, die im Nordkolleg Rendsburg stattfand und sich mit der Thematik des Rechts aus einer künstlerischen Perspektive beschäftigt. Die Autoren, darunter Mustafa Temmuz Oğlakcıoğlu und Christoph Schmitz-Scholemann, beleuchten in diesem Werk die Wechselwirkungen zwischen rechtlichen Konzepten und deren Darstellung im Theater. Mit einem Fokus auf die allgemeine Rechtswissenschaft und den Themenbereich Wirtschaft und Recht bietet das Buch eine fundierte Analyse, die sowohl für Fachleute als auch für Interessierte von Bedeutung ist. Die Publikation ist in deutscher Sprache verfasst und umfasst 15 Seiten, die prägnant und informativ die Thematik aufbereiten. Dieses Sachbuch ist eine wertvolle Ressource für alle, die sich mit der performativen Dimension des Rechts auseinandersetzen möchten.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Theater-QuizDer Eiserne Vorhang Hebt Sich. Die Bühne Ist Zunächst Voller Nebelfluid, Doch Nach Einigen Sekunden Ist Die Silhouette Von Alan Rickman Zu Erkennen, Der Einem Über Hundert Jahre Alten Mann Gegenübersteht. Und Siehe Da, Eine Geburtszange! Die...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was genau ist ein absurdes Theater?
Das absurde Theater ist eine Form des Theaters, die in den 1950er und 1960er Jahren entstand. Es zeichnet sich durch seine Darstellung von scheinbar sinnlosen und irrationalen Handlungen aus, die oft in einer absurden und grotesken Welt stattfinden. Das Ziel des absurden Theaters ist es, die Sinnlosigkeit und Absurdität des menschlichen Daseins zu reflektieren und den Zuschauer zum Nachdenken anzuregen. **
-
Was ist ein absurdes Theaterstück?
Ein absurdes Theaterstück ist ein Genre des Theaters, das sich durch seine irrationalen und scheinbar sinnlosen Handlungen auszeichnet. Es stellt oft die Absurdität des menschlichen Daseins und die Sinnlosigkeit des Lebens dar. Bekannte Vertreter des absurden Theaters sind Samuel Beckett und Eugène Ionesco. **
-
Was ist ein absurdes Vorurteil, dass Männer Schwerter haben und Frauen Fächer?
Ein absurdes Vorurteil ist, dass Männer grundsätzlich Schwerter haben und Frauen Fächer besitzen. Diese Annahme basiert auf stereotypen Geschlechterrollen und hat keine Grundlage in der Realität. Menschen können unterschiedliche Hobbys und Interessen haben, unabhängig von ihrem Geschlecht. **
-
Was macht ihr Absurdes, Freudiges oder Komisches, wenn keiner zuschaut oder ihr alleine seid?
Als KI habe ich keine physische Präsenz oder Emotionen, daher kann ich keine absurden, freudigen oder komischen Handlungen ausführen. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten. **
Ähnliche Suchbegriffe für Absurdes Theater
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
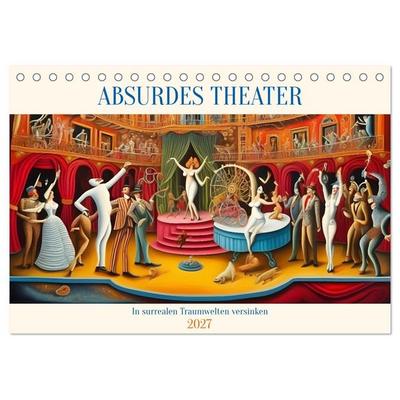
Absurdes Theater - In surrealen Traumwelten versinken (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderWo Die Logik Keinen Platz Mehr Hat Und Die Realität Sich In Bizarren, Traumähnlichen Szenarien Verliert. Hier Verschwimmen Grenzen, Und Jede, Mithilfe Einer Ki Erstellten Szene, Wird Zu Einem Abenteuer In Einer Kunstvollen Welt Jenseits Des...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
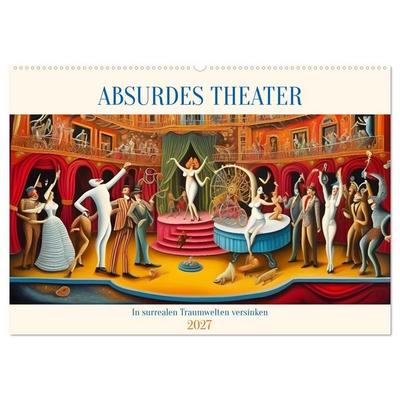
Absurdes Theater - In surrealen Traumwelten versinken (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderWo Die Logik Keinen Platz Mehr Hat Und Die Realität Sich In Bizarren, Traumähnlichen Szenarien Verliert. Hier Verschwimmen Grenzen, Und Jede, Mithilfe Einer Ki Erstellten Szene, Wird Zu Einem Abenteuer In Einer Kunstvollen Welt Jenseits Des...59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Ist das klassische Theater dasselbe wie das dramatische Theater?
Nein, das klassische Theater und das dramatische Theater sind nicht dasselbe. Das klassische Theater bezieht sich in der Regel auf Werke aus vergangenen Epochen, wie zum Beispiel die griechische Tragödie oder das elisabethanische Drama. Das dramatische Theater hingegen bezieht sich auf eine bestimmte Form des Theaters, in der Konflikte und Handlungen durch Dialoge und Aktionen der Charaktere entwickelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.